Thủ Tục Nhập Khẩu Bàn Phím Máy Tính Mới Nhất 2026
Kiểm duyệt bài viết và thẩm định chuyên môn Ms. Hoàng Ngọc
Bàn phím máy tính là mặt hàng phụ kiện công nghệ được sử dụng rộng rãi trong văn phòng, gaming, học tập và kinh doanh thiết bị điện tử. Với nhu cầu đa dạng, nhiều doanh nghiệp và hộ kinh doanh lựa chọn nhập bàn phím từ Trung Quốc để tối ưu giá vốn, mở rộng danh mục sản phẩm và nâng cao khả năng cạnh tranh.
Tuy nhiên, giá nhập thấp chưa chắc đồng nghĩa với chi phí kinh doanh thấp. Nếu xác định sai mã HS, khai báo không chính xác đặc tính hàng hóa hoặc chuẩn bị thiếu chứng từ, doanh nghiệp có thể phải giải trình hồ sơ, điều chỉnh tờ khai và chịu thêm chi phí lưu kho, lưu bãi trong thời gian chờ xử lý.
Vậy thủ tục nhập khẩu bàn phím máy tính năm 2026 gồm những gì? Mã HS của bàn phím và chuột máy tính được xác định như thế nào? Thuế nhập khẩu, VAT và hồ sơ hải quan cần lưu ý ra sao?
Bài viết dưới đây phân tích từng nội dung theo hướng thực tế, giúp doanh nghiệp chủ động chuẩn bị trước khi đưa hàng về Việt Nam.
1. Bàn phím máy tính có được phép nhập khẩu vào Việt Nam không?
Bàn phím máy tính mới, được nhập khẩu để sử dụng hoặc kinh doanh, cần được xem xét theo đặc điểm hàng hóa, mục đích nhập khẩu và các quy định quản lý hiện hành. Không nên mặc định mọi loại bàn phím đều có cùng thủ tục chỉ vì chúng có chung tên gọi thương mại.
Chẳng hạn, bàn phím USB có dây, bàn phím Bluetooth, bàn phím gaming tích hợp nhiều chức năng và thiết bị kết hợp nhiều tính năng có thể có đặc điểm kỹ thuật khác nhau. Những khác biệt này cần được xác định rõ khi phân loại hàng hóa và kiểm tra chính sách quản lý chuyên ngành.
Một điểm quan trọng khác là cần phân biệt hàng mới với hàng đã qua sử dụng. Thiết bị công nghệ thông tin đã qua sử dụng có thể thuộc danh mục cấm nhập khẩu theo quy định áp dụng; vì vậy, không nên nhập bàn phím cũ, hàng tân trang hoặc hàng được quảng cáo là hàng mới nhưng không xác minh được tình trạng thực tế khi chưa kiểm tra chính sách hiện hành. Quy định về hàng công nghệ thông tin đã qua sử dụng cần được đối chiếu với văn bản hiện hành của Bộ Khoa học và Công nghệ.
Trước khi ký hợp đồng hoặc đặt cọc cho nhà cung cấp, doanh nghiệp nên xác nhận các thông tin sau:
-
Hàng hóa là hàng mới hay đã qua sử dụng.
-
Tên thương mại, nhãn hiệu, model và công dụng chính.
-
Loại kết nối và các chức năng tích hợp.
-
Hàng nhập riêng lẻ hay đi kèm thiết bị khác.
-
Chính sách quản lý chuyên ngành áp dụng cho đúng sản phẩm.
Lưu ý: Không nên kết luận bàn phím máy tính được miễn toàn bộ giấy phép, kiểm tra chất lượng hoặc chứng nhận hợp quy chỉ dựa vào tên hàng. Cần kiểm tra danh mục và quy chuẩn kỹ thuật có hiệu lực tại thời điểm nhập khẩu đối với đúng model, cấu hình và phương thức nhập hàng.
2. Chính sách và quy định liên quan đến thủ tục nhập khẩu bàn phím máy tính
Thủ tục nhập khẩu không chỉ là khai tờ khai hải quan và nộp thuế. Doanh nghiệp cần xác định đồng thời chính sách mặt hàng, hồ sơ thương mại, quy tắc phân loại mã HS, quy định ghi nhãn và các yêu cầu quản lý chuyên ngành nếu có.
Các văn bản thường được tham khảo trong hoạt động xuất nhập khẩu gồm quy định về thủ tục hải quan, quản lý ngoại thương, nhãn hàng hóa, phân loại hàng hóa và xử phạt vi phạm hành chính. Tuy nhiên, khi làm hồ sơ thực tế năm 2026, cần kiểm tra hiệu lực và văn bản sửa đổi, thay thế của từng quy định thay vì sử dụng một danh sách pháp lý được sao chép từ các bài viết cũ.
Đặc biệt, Nghị định 128/2020/NĐ-CP từng quy định về xử phạt vi phạm hành chính trong lĩnh vực hải quan, nhưng văn bản hướng dẫn trên website Chính phủ hiện cần được đối chiếu với các quy định xử phạt có hiệu lực tại thời điểm thực hiện lô hàng.
Đối với doanh nghiệp nhập bàn phím từ Trung Quốc, nên kiểm tra trước ba nhóm vấn đề:
Thứ nhất, chính sách mặt hàng: xác định hàng mới hay đã qua sử dụng, có thuộc diện quản lý chuyên ngành hay không và có cần thực hiện thủ tục bổ sung trước hoặc sau thông quan hay không.
Thứ hai, chính sách thuế: xác định mã HS phù hợp, thuế suất áp dụng theo xuất xứ và điều kiện hưởng ưu đãi nếu có. Không nên chọn mã HS chỉ vì mã đó có mức thuế thấp.
Thứ ba, hồ sơ và nhãn hàng hóa: bảo đảm thông tin trên hóa đơn, packing list, vận đơn, tờ khai và nhãn sản phẩm thống nhất, hạn chế việc phải giải trình do sai lệch thông tin.
Chuẩn bị đúng từ đầu thường giúp doanh nghiệp chủ động hơn về thời gian và chi phí. Ngược lại, nếu chỉ kiểm tra thủ tục sau khi hàng đã đến cửa khẩu, khả năng xử lý phát sinh có thể bị hạn chế.
3. Mã HS bàn phím máy tính và chuột máy tính
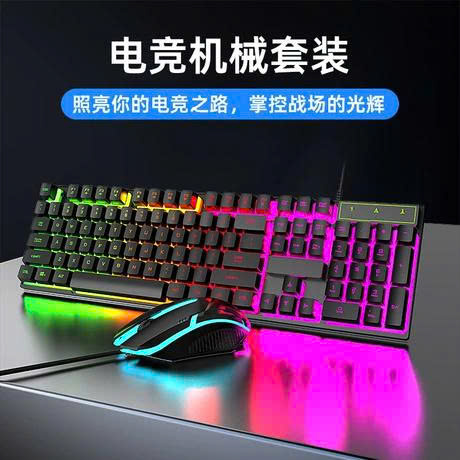
Mã HS là căn cứ quan trọng để xác định chính sách quản lý hàng hóa và mức thuế nhập khẩu. Với mặt hàng bàn phím máy tính, mã HS tham khảo là 8471.60.30; với chuột máy tính, mã HS tham khảo là 8471.60.40. Danh mục hàng hóa xuất nhập khẩu Việt Nam thể hiện hai mã này tương ứng với bàn phím máy tính và thiết bị nhập theo tọa độ X-Y, bao gồm chuột máy tính.
| Mặt hàng | Mã HS tham khảo | Mô tả |
|---|---|---|
| Bàn phím máy tính | 8471.60.30 | Bàn phím máy tính |
| Chuột máy tính | 8471.60.40 | Thiết bị nhập theo tọa độ X-Y, bao gồm chuột máy tính |
Bảng trên chỉ nên được sử dụng làm căn cứ tham khảo ban đầu. Việc xác định mã HS chính thức cần căn cứ vào bản chất, công dụng, cấu tạo và đặc điểm kỹ thuật của sản phẩm thực tế.
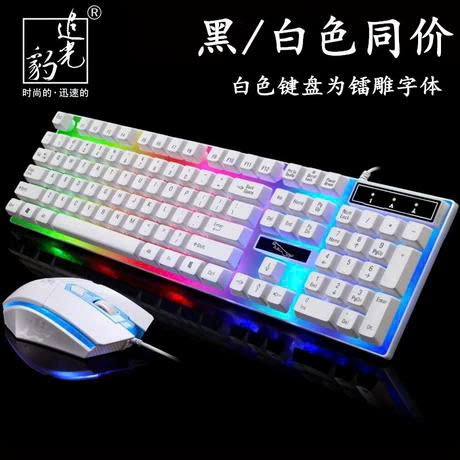
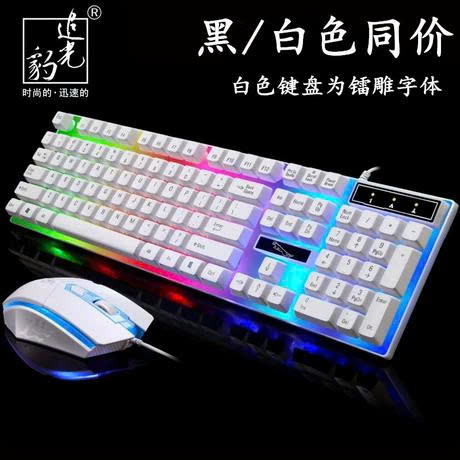
Ví dụ, nếu doanh nghiệp nhập một bộ bàn phím và chuột đóng chung trong một hộp, cần xem xét cách hàng hóa được cấu thành, trình bày và nhập khẩu để xác định phương án phân loại phù hợp. Không nên tự động khai tất cả các bộ sản phẩm theo mã của bàn phím hoặc chuột mà chưa xem xét quy tắc phân loại liên quan.
Tương tự, nếu sản phẩm có thêm chức năng hoặc được thiết kế để thực hiện nhiều nhiệm vụ khác nhau, doanh nghiệp nên cung cấp tài liệu kỹ thuật và hình ảnh sản phẩm để có cơ sở đánh giá chính xác hơn.
Khi cần xác định mã HS, nên chuẩn bị:
-
Tên sản phẩm và model cụ thể.
-
Catalogue hoặc tài liệu kỹ thuật của nhà sản xuất.
-
Hình ảnh thể hiện cấu tạo, cổng kết nối và chức năng.
-
Thông tin về cách đóng gói, bán hàng và nhập khẩu.
-
Mô tả hàng hóa dự kiến khai trên tờ khai hải quan.
Càng có đầy đủ thông tin kỹ thuật, việc phân loại càng có cơ sở và giảm nguy cơ phải điều chỉnh hồ sơ sau khi khai báo.
Rủi ro khi xác định sai mã HS bàn phím máy tính
Khai sai mã HS có thể dẫn đến nhiều hệ quả, không chỉ đơn thuần là chênh lệch thuế. Tùy tính chất và mức độ vi phạm, doanh nghiệp có thể phải khai bổ sung, nộp phần thuế còn thiếu, giải trình hồ sơ hoặc chịu xử lý theo quy định hiện hành.
Ngoài ra, nếu việc phân loại sai khiến doanh nghiệp bỏ sót chính sách quản lý chuyên ngành, thời gian xử lý lô hàng có thể kéo dài hơn dự kiến. Trong trường hợp hàng phải lưu kho hoặc lưu bãi chờ hoàn thiện hồ sơ, chi phí phát sinh có thể ảnh hưởng trực tiếp đến giá vốn.
Để hạn chế rủi ro, doanh nghiệp không nên lựa chọn mã HS chỉ dựa trên tên gọi của sản phẩm hoặc thông tin từ một lô hàng trước đó. Khi có thay đổi về model, cấu tạo hoặc chức năng, cần đánh giá lại khả năng phân loại.
Nếu mặt hàng có đặc điểm phức tạp hoặc giá trị nhập khẩu lớn, nên tham khảo đơn vị tư vấn hải quan có chuyên môn hoặc cân nhắc thủ tục xác định trước mã số theo quy định áp dụng.
4. Thuế nhập khẩu bàn phím máy tính năm 2026
Thuế là một trong những yếu tố ảnh hưởng trực tiếp đến giá vốn khi nhập khẩu bàn phím máy tính. Tuy nhiên, khi tính thuế, doanh nghiệp cần phân biệt thuế nhập khẩu ưu đãi, thuế nhập khẩu thông thường, thuế nhập khẩu ưu đãi đặc biệt theo hiệp định thương mại và thuế giá trị gia tăng.
Theo dữ liệu tra cứu mã HS 8471.60.30, thuế nhập khẩu ưu đãi (MFN) của bàn phím máy tính được thể hiện ở mức 0%, trong khi mức thuế nhập khẩu thông thường được thể hiện ở mức 5%. Với chuột máy tính thuộc mã HS 8471.60.40, dữ liệu tra cứu cũng thể hiện mức thuế nhập khẩu ưu đãi 0% và thuế nhập khẩu thông thường 5%. Doanh nghiệp cần đối chiếu biểu thuế chính thức có hiệu lực tại ngày đăng ký tờ khai trước khi áp dụng.
| Mã HS tham khảo | Mặt hàng | Thuế nhập khẩu ưu đãi (MFN) | Thuế nhập khẩu thông thường |
|---|---|---|---|
| 8471.60.30 | Bàn phím máy tính | 0% | 5% |
| 8471.60.40 | Chuột máy tính | 0% | 5% |
Mức thuế trên không có nghĩa mọi lô hàng đều mặc nhiên áp dụng cùng một mức thuế trong mọi tình huống. Doanh nghiệp cần xác định đúng mã HS, xuất xứ hàng hóa và điều kiện áp dụng biểu thuế tương ứng. Trường hợp hàng đáp ứng điều kiện của một hiệp định thương mại tự do, cần đối chiếu quy định về thuế suất ưu đãi đặc biệt và chứng từ xuất xứ nếu cần thiết.
Thuế VAT khi nhập khẩu bàn phím máy tính
Thuế giá trị gia tăng (VAT) là khoản cần được xem xét riêng với thuế nhập khẩu. Không nên lấy mức VAT của một mặt hàng điện tử khác để áp dụng cho bàn phím máy tính mà chưa kiểm tra chính sách thuế hiện hành.
Năm 2026, chính sách giảm VAT được quy định tại Nghị định 174/2025/NĐ-CP, có hiệu lực từ ngày 1/7/2025. Tuy nhiên, việc một mặt hàng có được áp dụng mức VAT giảm hay không phụ thuộc vào phạm vi hàng hóa được hưởng ưu đãi và các phụ lục loại trừ của chính sách này.
Vì vậy, trước khi chốt giá vốn, doanh nghiệp nên kiểm tra mức VAT áp dụng cho đúng mã hàng tại thời điểm mở tờ khai. Không nên mặc định VAT của bàn phím là 8% hoặc 10% chỉ dựa trên một bảng tra cứu chưa đối chiếu với văn bản chính thức.
Ngoài ra, VAT hàng nhập khẩu thường được tính trên trị giá tính thuế theo quy định, cộng với thuế nhập khẩu và các khoản thuế liên quan nếu có. Do đó, cần tính thuế theo đúng cơ sở tính thuế thay vì chỉ lấy giá mua hàng nhân với thuế suất.
Khuyến nghị: Khi lập kế hoạch nhập hàng, hãy dự toán thuế theo từng kịch bản và xác minh biểu thuế chính thức trước khi thanh toán cho nhà cung cấp hoặc chốt giá bán tại Việt Nam.
5. Hồ sơ hải quan khi nhập khẩu bàn phím máy tính
Hồ sơ nhập khẩu cần được chuẩn bị phù hợp với loại hình khai báo, phương thức giao dịch và yêu cầu quản lý đối với từng lô hàng. Với lô hàng thương mại thông thường, doanh nghiệp nên chuẩn bị đầy đủ chứng từ nền tảng, sau đó xác định các tài liệu bổ sung cần thiết theo chính sách mặt hàng.
Các chứng từ thường được sử dụng gồm:
-
Tờ khai hải quan nhập khẩu.
-
Hóa đơn thương mại (Commercial Invoice).
-
Phiếu đóng gói hàng hóa (Packing List).
-
Vận đơn hoặc chứng từ vận tải tương ứng.
-
Hợp đồng mua bán, nếu có và phù hợp với giao dịch.
-
Catalogue, tài liệu kỹ thuật hoặc hình ảnh hàng hóa khi cần làm rõ đặc tính sản phẩm.
-
Chứng từ xuất xứ (C/O), nếu có và cần sử dụng để chứng minh xuất xứ hoặc áp dụng chính sách thuế tương ứng.
-
Giấy phép, chứng nhận hoặc tài liệu quản lý chuyên ngành nếu mặt hàng thuộc diện phải thực hiện.
Không phải tất cả chứng từ trên đều bắt buộc trong mọi lô hàng. Chẳng hạn, C/O không phải lúc nào cũng là điều kiện để được hưởng thuế nhập khẩu ưu đãi MFN; nhưng nếu doanh nghiệp muốn áp dụng mức thuế ưu đãi đặc biệt theo một hiệp định thương mại, cần kiểm tra điều kiện và chứng từ xuất xứ tương ứng.
Tương tự, catalogue không phải giấy tờ thay thế cho tờ khai hoặc hóa đơn. Đây là tài liệu hỗ trợ làm rõ cấu tạo, công dụng và thông số sản phẩm khi cần thiết.
Một sai lầm thường gặp là cho rằng có thể nộp thiếu chứng từ trước rồi bổ sung sau trong mọi trường hợp. Trên thực tế, khả năng bổ sung phụ thuộc vào loại chứng từ, yêu cầu quản lý và tình trạng xử lý hồ sơ. Nếu lô hàng cần giấy phép hoặc kết quả kiểm tra chuyên ngành, việc thiếu tài liệu có thể ảnh hưởng đến thời điểm thông quan.
Vì vậy, trước khi hàng được vận chuyển, doanh nghiệp nên đối chiếu thông tin trên hóa đơn, packing list, vận đơn và tài liệu kỹ thuật. Tên hàng, model, số lượng, đơn giá và các thông tin liên quan cần nhất quán, tránh phát sinh yêu cầu giải trình không cần thiết.
6. Quy định về nhãn hàng hóa khi nhập khẩu bàn phím máy tính
Nhãn hàng hóa là nội dung doanh nghiệp không nên bỏ qua khi nhập khẩu bàn phím máy tính để kinh doanh tại Việt Nam. Ngoài việc đáp ứng yêu cầu khai báo và nhận diện hàng hóa, nhãn còn giúp người mua xác định sản phẩm, đơn vị chịu trách nhiệm và xuất xứ theo quy định áp dụng.
Doanh nghiệp cần kiểm tra quy định về nhãn hàng hóa nhập khẩu và nội dung bắt buộc phải thể hiện trên nhãn chính hoặc nhãn phụ. Các thông tin cụ thể cần thể hiện phụ thuộc vào loại hàng hóa và quy định hiện hành; không nên áp dụng một mẫu nhãn chung cho mọi sản phẩm.
Khi nhập bàn phím từ Trung Quốc, nên kiểm tra trước:
-
Tên hàng hóa và thông tin nhận diện sản phẩm.
-
Tên, địa chỉ của tổ chức hoặc cá nhân chịu trách nhiệm về hàng hóa tại Việt Nam, theo quy định áp dụng.
-
Xuất xứ hàng hóa.
-
Các nội dung bắt buộc khác nếu thuộc trường hợp phải thể hiện.
Nếu nhãn gốc không có đủ nội dung bắt buộc bằng tiếng Việt, doanh nghiệp cần xác định phương án bổ sung nhãn phụ phù hợp với quy định. Việc chuẩn bị nhãn từ sớm giúp hạn chế tình trạng hàng về kho nhưng chưa thể đưa ra lưu thông do phải xử lý nội dung nhãn.
Cần lưu ý rằng ghi nhãn không thay thế cho giấy phép, chứng nhận hoặc thủ tục quản lý chuyên ngành nếu sản phẩm thuộc diện phải đáp ứng những yêu cầu đó.
7. Quy trình làm thủ tục nhập khẩu bàn phím máy tính
Quy trình nhập khẩu nên bắt đầu từ bước xác minh hàng hóa, thay vì đợi hàng về đến cửa khẩu mới kiểm tra mã HS và chính sách mặt hàng. Cách làm chủ động giúp doanh nghiệp phát hiện sớm các vấn đề có thể ảnh hưởng đến chi phí và thời gian giao hàng.
Bước 1: Thu thập thông tin sản phẩm. Yêu cầu nhà cung cấp cung cấp tên hàng, model, catalogue, hình ảnh, thông số kỹ thuật và tình trạng hàng mới hay đã qua sử dụng. Nếu nhập bộ bàn phím kèm chuột hoặc thiết bị có nhiều chức năng, cần mô tả rõ cấu thành hàng hóa.
Bước 2: Xác định mã HS và chính sách nhập khẩu. Đối chiếu đặc tính sản phẩm với danh mục hàng hóa, biểu thuế và quy định quản lý hiện hành. Nếu chưa đủ cơ sở phân loại, nên làm rõ thông tin trước khi mở tờ khai.
Bước 3: Kiểm tra thuế và lập dự toán chi phí. Xác định thuế nhập khẩu, VAT và các khoản phí liên quan theo đúng điều kiện giao dịch, xuất xứ và phương thức vận chuyển. Không nên chỉ tính giá mua từ nhà cung cấp rồi xem đó là toàn bộ giá vốn.
Bước 4: Chuẩn bị hồ sơ. Đối chiếu hóa đơn, packing list, vận đơn, hợp đồng và tài liệu kỹ thuật. Đồng thời, hoàn thiện giấy phép hoặc thủ tục chuyên ngành nếu mặt hàng thuộc diện phải thực hiện.
Bước 5: Khai báo hải quan và xử lý yêu cầu phát sinh. Thực hiện khai báo theo quy định, cung cấp chứng từ khi được yêu cầu và xử lý các vấn đề liên quan đến phân loại, trị giá hoặc chính sách hàng hóa nếu phát sinh.
Bước 6: Nhận hàng và lưu hồ sơ. Sau khi hoàn thành các thủ tục cần thiết, doanh nghiệp nhận hàng, kiểm tra số lượng và tình trạng thực tế, đồng thời lưu hồ sơ phục vụ công tác kế toán, thuế và kiểm tra sau thông quan khi cần.
Thời gian hoàn thành thực tế phụ thuộc vào tính đầy đủ của hồ sơ, tình trạng hàng hóa, chính sách quản lý chuyên ngành và quá trình xử lý của cơ quan có thẩm quyền. Vì vậy, không nên cam kết một thời gian thông quan cố định nếu chưa xem xét hồ sơ cụ thể.
8. Những lưu ý giúp hạn chế rủi ro khi nhập khẩu bàn phím máy tính
Để hạn chế phát sinh chi phí, doanh nghiệp nên kiểm soát ba yếu tố ngay từ đầu: thông tin hàng hóa, hồ sơ chứng từ và giá vốn thực tế.
Trước tiên, cần yêu cầu nhà cung cấp xác nhận rõ model và phiên bản sản phẩm. Bàn phím có thể khác nhau về bố cục phím, chuẩn kết nối, phụ kiện hoặc chức năng dù hình ảnh bên ngoài khá giống nhau. Nếu thông tin trên chứng từ không phản ánh đúng hàng thực tế, doanh nghiệp có thể gặp khó khăn khi khai báo và xử lý các vấn đề phát sinh.
Tiếp theo, không nên xem nhẹ việc xác định chính sách mặt hàng. Hàng mới, hàng đã qua sử dụng và thiết bị kết hợp nhiều chức năng có thể cần được đánh giá khác nhau. Nếu chỉ dựa vào tên thương mại để kết luận hàng không cần giấy phép hoặc thủ tục chuyên ngành, doanh nghiệp có thể phải điều chỉnh kế hoạch khi hồ sơ được kiểm tra.
Cuối cùng, hãy lập bảng giá vốn đầy đủ. Ngoài giá mua, doanh nghiệp cần tính đến chi phí vận chuyển nội địa tại Trung Quốc, phí thanh toán, vận chuyển quốc tế, chi phí khai báo và các khoản thuế, phí áp dụng. Chi phí kiểm tra, lưu kho hoặc xử lý hàng lỗi cũng nên được dự phòng nếu có khả năng phát sinh.
Một nguồn hàng có giá mua thấp chưa chắc mang lại lợi nhuận cao hơn nếu chi phí vận chuyển lớn, chất lượng không ổn định hoặc hồ sơ không rõ ràng. Do đó, lựa chọn nhà cung cấp và phương án vận chuyển cần dựa trên tổng chi phí, độ tin cậy và khả năng kiểm soát rủi ro, không chỉ dựa vào giá niêm yết.
9. Câu hỏi thường gặp về thủ tục nhập khẩu bàn phím máy tính
Mã HS bàn phím máy tính là bao nhiêu?
Mã HS tham khảo của bàn phím máy tính là 8471.60.30. Đối với chuột máy tính, mã tham khảo là 8471.60.40. Việc khai báo chính thức cần căn cứ vào đặc điểm thực tế của sản phẩm và quy tắc phân loại hàng hóa áp dụng.
Thuế nhập khẩu bàn phím máy tính năm 2026 là bao nhiêu?
Dữ liệu tra cứu mã HS 8471.60.30 thể hiện thuế nhập khẩu ưu đãi MFN ở mức 0% và thuế nhập khẩu thông thường ở mức 5%. Doanh nghiệp cần kiểm tra biểu thuế chính thức tại thời điểm đăng ký tờ khai, đồng thời xác minh VAT và điều kiện hưởng ưu đãi nếu có.
Nhập khẩu bàn phím máy tính có cần giấy phép không?
Không nên kết luận chỉ dựa vào tên hàng. Doanh nghiệp cần kiểm tra chính sách quản lý chuyên ngành đối với đúng sản phẩm, đặc biệt khi hàng có chức năng tích hợp hoặc thuộc trường hợp có quy định riêng.
Nhập khẩu bàn phím máy tính có cần C/O không?
C/O không phải lúc nào cũng bắt buộc đối với mọi lô hàng. Nhu cầu sử dụng chứng từ xuất xứ phụ thuộc vào mục đích chứng minh xuất xứ, điều kiện áp dụng chính sách thuế và yêu cầu cụ thể của hồ sơ.
Có thể nhập bàn phím máy tính đã qua sử dụng không?
Cần kiểm tra danh mục hàng hóa công nghệ thông tin đã qua sử dụng bị cấm nhập khẩu và các quy định hiện hành trước khi giao dịch. Không nên đặt hàng hoặc vận chuyển hàng cũ về Việt Nam khi chưa xác minh được khả năng nhập khẩu hợp pháp của sản phẩm.
Kết luận
Thủ tục nhập khẩu bàn phím máy tính không chỉ dừng ở việc chuẩn bị hóa đơn, packing list và khai tờ khai hải quan. Doanh nghiệp cần xác định đúng đặc điểm hàng hóa, mã HS, chính sách thuế, yêu cầu về nhãn và các thủ tục chuyên ngành có liên quan.
Đặc biệt, với các lô hàng nhập từ Trung Quốc, việc kiểm tra thông tin sản phẩm và hồ sơ trước khi vận chuyển giúp doanh nghiệp chủ động hơn trong kế hoạch chi phí, hạn chế điều chỉnh khai báo và giảm nguy cơ phát sinh chi phí ngoài dự kiến.
Nếu chưa chắc chắn về mã HS, thuế suất hoặc quy định áp dụng cho sản phẩm cụ thể, hãy chuẩn bị catalogue, thông số kỹ thuật và bộ chứng từ dự kiến để được tư vấn trước khi mở tờ khai. Kiểm tra đúng ngay từ đầu thường hiệu quả hơn xử lý sai sót khi hàng đã về đến cửa khẩu.
LIÊN HỆ PHÚC QUANG LOGISTICS
CÔNG TY TNHH ĐẦU TƯ THƯƠNG MẠI VÀ XUẤT NHẬP KHẨU PHÚC QUANG
- MST: 0109664337
- VPHN: TTTM Mipec số 2 Long Biên 2 , Ngọc Lâm , Hà Nội
- VP HN2: Ngõ 77 phố 8/3, Phường Bạch Mai, TP Hà Nội, Việt Nam
- Hotline: 0948688692
- Email: info@uythacnhapkhau.com.vn